
Von Marcus Weyerer
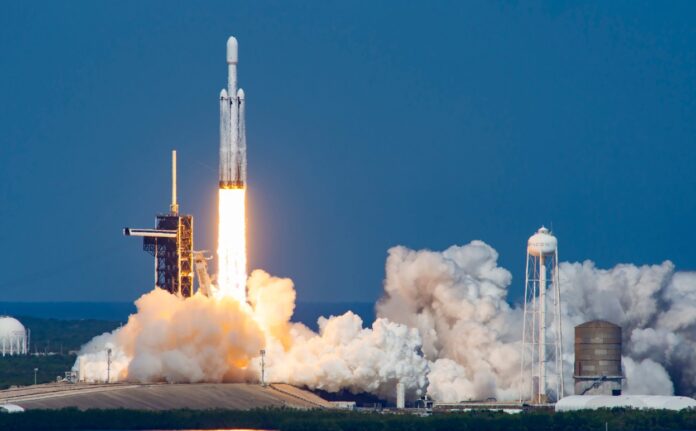
Nach ersten Berichten von Bloomberg notiert SpaceX an den asiatischen Graumärkten rund 35 % über seinem Ausgabepreis von 135 US-Dollar, und die Emission soll um das Vierfache überzeichnet worden sein. Bezeichnenderweise beliefen sich allein die Aufträge von Privatanlegern auf über 70 Milliarden US-Dollar – was fast dem Volumen des Börsengangs selbst entspricht.
Sollten sich diese ersten Anzeichen am ersten Handelstag bestätigen, ist mit weiterem Kaufdruck sowohl von Privatanlegern als auch von institutionellen Investoren zu rechnen, die sich ihre gewünschte Zuteilung nicht sichern konnten. Dies gilt noch vor einer möglichen Aufnahme in Indizes, was letztlich eine zusätzliche Nachfragewelle durch passive ETFs auslösen dürfte.
Kunden und Investoren stellen uns immer wieder dieselbe Frage: Wird das schiere Volumen des neuen Aktienangebots die Aktienmärkte belasten, da SpaceX an die Börse geht – und OpenAI und Anthropic voraussichtlich noch in diesem Jahr folgen werden? Und bedeutet dies eine umfassende Umschichtung weg von Mega-Cap-Technologieaktien, wobei die neuen Marktteilnehmer die Kapitalströme möglicherweise monopolisieren? Das ist eine berechtigte Sorge. Sie ist aber, wenn man die Zahlen betrachtet, weitgehend unbegründet.
Die Schlagzeile ist nicht der Kapitalfluss
Nach Konsensschätzungen könnten die drei Börsengänge zusammen auf weit über 3 Billionen US-Dollar bewertet werden. Diese Zahl ist beeindruckend – aber es ist nicht die Kapitalmenge, die einen Käufer finden muss. Der Betrag, der tatsächlich als handelbarer Streubesitz auf den Markt kommt, ist weitaus geringer: geschätzte 200 Milliarden US-Dollar für alle drei zusammen, ein Bruchteil der Schlagzeilen-Bewertung.
SpaceX verdeutlicht diese Diskrepanz. Bei einer erwarteten Bewertung von rund 1,75 Billionen US-Dollar beträgt der anfängliche Streubesitz etwa 75 Milliarden US-Dollar – weniger als 5 % des Unternehmens. Der Großteil des Eigenkapitals bleibt gebunden. Die Zahl, die Auferksamkeit erregt, ist daher nicht die Zahl, die der Markt aufnehmen muss.
Das Angebot wird steigen – aber die Nachfrage auch
Wenn die Sperrfristen für frühe Investoren auslaufen, werden mehr Aktien auf den Markt kommen und der Streubesitz wird steigen.
Das ist ein echtes zusätzliches Angebot. Aber es geht mit einer eigenen Nachfrage einher: Wenn der Streubesitz wächst und die Indexgewichte steigen, müssen passive Fonds einsteigen, um zu kaufen.
Eine stärkere Indexeinbindung bringt mechanische Käufer mit sich, nicht nur Verkäufer. Und selbst in großem Maßstab ist jeder einzelne Titel nur einer von vielen – ein Unternehmen, das mit einem Bruchteil des Gewichts von beispielsweise Nvidias mehreren Billionen Dollar in den Index aufgenommen wird, entlastet die Mega-Caps nicht nennenswert.
Im Kontext betrachtet ist die Angebotswelle kleiner, als sie erscheint
Kombinierte Konsensbewertung der drei Börsengänge: Über 3 Billionen Dollar
SpaceX-Bewertung / anfänglicher Streubesitz ~1,75 Billionen Dollar / ~75 Milliarden Dollar (unter 5 % des Wertes)
Gesamte US-Aktienemission 2026 (Goldman Sachs) ~600 Milliarden Dollar – ein Rekord
Davon Börsengänge ~160 Milliarden Dollar
Emissionen als Anteil an der US-Marktkapitalisierung (Russell 3000) Unter 1 % – historisch oft 1,5 %+
Die gesamten US-Aktienemissionen im Jahr 2026 werden voraussichtlich rund 600 Mrd. US-Dollar erreichen – ein Allzeithoch in Dollar, das über dem bisherigen Höchststand von über 500 Mrd. US-Dollar aus dem Jahr 2021 liegt. Das sorgt für Schlagzeilen, aber der richtige Nenner ist entscheidend. Gemessen an der gesamten US-Marktkapitalisierung (unter Verwendung des Russell 3000 als Näherungswert) liegt das Emissionsvolumen unter 1 % – historisch gesehen ein relativ niedriger Wert. In der Vergangenheit lag er häufig bei 1,5 % oder mehr. Die Marktkapitalisierung ist parallel zu den Aktienkursen stark gestiegen, und die Angebotswelle hat einfach nicht Schritt gehalten.
Fundamentaldaten sind wichtiger als Indexmechanismen
Unserer Ansicht nach liegt in der Befürchtung dieser Transaktionen fast schon ein Widerspruch.
Die Begeisterung um SpaceX spiegelt die Tatsache wider, dass wirklich einzigartige Vermögenswerte selten auf den Markt kommen. Es wird erwartet, dass SpaceX seinen Umsatz in den nächsten Jahren um ein Vielfaches steigern wird und eine Position einnimmt, die nur wenige Unternehmen glaubhaft herausfordern können.
Das löst zwar nicht die Bewertungsdebatte, um die es berechtigte Fragen gibt. Doch wenn Anleger so begierig darauf sind, ein Unternehmen zu besitzen, das an die Börse geht, lässt sich kaum argumentieren, dass dieses Ereignis für Aktien insgesamt von Natur aus negativ ist.
Eine gewisse Umschichtung und Neugewichtung am Rande ist durchaus möglich. Eine systemische Belastung der Märkte ist viel schwerer zu rechtfertigen.
Ein erfolgreicher Börsengang eines hochwertigen Unternehmens sollte im Allgemeinen eher als positive Entwicklung denn als Bedrohung angesehen werden. Sollten vorübergehend Mittel aus anderen Large- und Mega-Cap-Aktien abfließen, werden deren Bewertungen (unter sonst gleichen Bedingungen) zunehmend attraktiver, was wiederum dazu führen dürfte, dass Kapital im Laufe der Zeit zurückfließt – möglicherweise von Anlegern, die derzeit noch abwartend sind.
Letztendlich sind Fundamentaldaten weitaus wichtiger als Indexmechanismen. Die Märkte werden nicht geschwächt, wenn innovative Unternehmen an die Börse gehen; sie werden durch ein breiteres Spektrum an Anlagemöglichkeiten für Investoren gestärkt.
Wo wir auf Überhitzung achten
Das bedeutet nicht, dass wir die Augen vor Exzessen verschließen. Wir sehen durchaus Spekulationsblasen – insbesondere bei unrentablen, spekulativen Technologiewerten, die in den letzten sechs Monaten aufgrund der Hoffnungen auf eine Lockerung der Geldpolitik durch die Fed (eine Einschätzung, die sich nun offenbar in die entgegengesetzte Richtung entwickelt) und des allgemeinen Optimismus in Bezug auf KI deutlich besser abgeschnitten haben als Mega-Cap- und Qualitätswerte. SpaceX selbst ist noch nicht profitabel, und einige der anderen Unternehmen, die an die Börse gehen, müssen sich noch in vielerlei Hinsicht beweisen.
Wir würden diese beiden Dinge jedoch nicht miteinander vermischen. Wir stehen dem KI-Trend weiterhin sehr positiv gegenüber und glauben, dass wir uns noch in der Anfangsphase befinden. Spekulative Euphorie in bestimmten Marktsegmenten und der Börsengang eines einmaligen Unternehmens sind zwei verschiedene Dinge – und sollten nicht als dasselbe Signal interpretiert werden.
 Marcus Weyerer, Director, ETF Investment Strategy, EMEA bei Franklin Templeton
AUCH INTERESSANT
Das Billionen-IPO: SpaceX setzt einen neuen Bewertungsmaßstab für die Raumfahrtindustrie
